傾斜割り勘の決め方3通りを、同じ5万円の会計で計算してみた
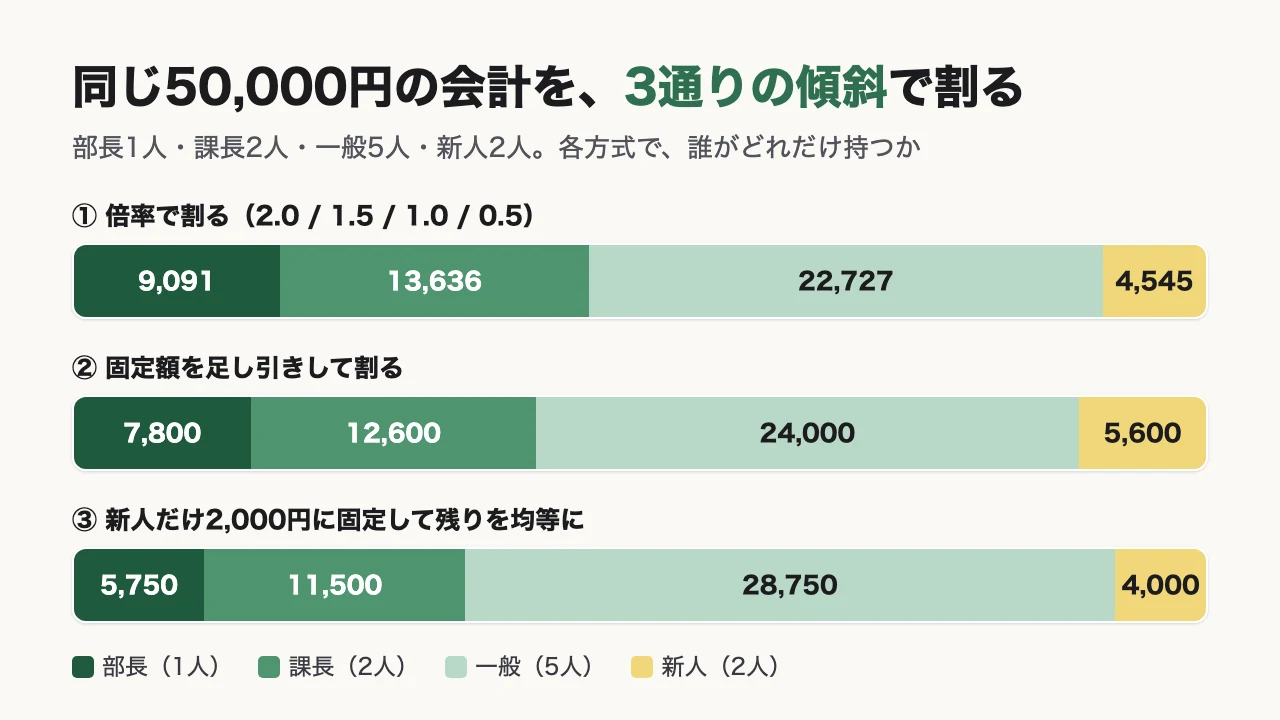
「部長は多め、新人は少なめでお願い」。飲み会の幹事を任されたとき、そう言われて手が止まったことはありませんか。多めとは何割増しのことなのか、少なめとはいくらのことなのか。決めないまま会計に入ると、レジの前で暗算が始まります。
この記事では、傾斜のつけ方を「倍率」「固定額の足し引き」「新人だけ固定」の3通りに分けて、同じ条件の会計を割って並べました。各人の金額は、会計が変わるとどう動くのか。端数の数百円は誰が持つのか。検索上位の記事は「傾斜をつけるべきか」と「倍率の計算方法」を扱っていますが、方式による差の出方を同じ条件で並べた記事は見つけられなかったので、自分で計算して確かめました。
1. 先に結論:3通りと、向いている場面
傾斜のつけ方は、金額の決め方で3通りに分かれます。どれが正しいわけではなく、会計の読みやすさと「誰の負担を軽くしたいか」で選ぶものだと、計算してみて分かりました。
| 方式 | 決め方 | 向いている場面 |
|---|---|---|
| ① 倍率 | 「ふつうの人を1.0」として役割ごとに倍率を決め、会計を倍率の合計で割る | 二次会など、会計が事前に読めない会 |
| ② 固定額 | 一般の人を基準にして、部長は+3,000円のように上乗せ・割引の額を決める | 予算が決まっていて、差を金額で説明したい会 |
| ③ 新人固定 | 新人(学生・途中参加など)だけ一律の金額にして、残りを均等に割る | 上下の差は付けず、若手だけ軽くしたい会 |
2. 条件をそろえる:10人・50,000円
比べるには条件をそろえる必要があるので、10人・会計50,000円に固定しました。内訳は部長1人、課長2人、一般5人、新人2人です。均等に割れば1人5,000円になります(※以下の金額は筆者の計算で、円未満は四捨五入)。
この金額は、実際の飲み会の水準から大きく外れないように置きました。ホットペッパーグルメ外食総研が首都圏・関西圏・東海圏の20〜69歳の男女7,790人に聞いた調査(2025年10月31日〜11月10日実施、2025年12月15日発表)では、忘年会・新年会の1回当たりの想定予算は平均5,004円で、前年より108円増えて調査開始以来初めての5,000円台でした。ただしこれは忘年会・新年会の想定予算の平均で、職場の飲み会だけの数字ではありません。
なお、傾斜をつけるときの倍率や上乗せ額の相場を示す統計は、調べた範囲では見つかりませんでした(2026年10月23日時点・検索で確認)。マネーポストWEBの2019年10月22日付の記事も、傾斜配分を「参加者の関係性や幹事の裁量で金額に差をつけること」と説明するにとどまり、金額や比率の例は載っていません。性別で差をつける慣習には賛否があるため、この記事では役職と年次だけを扱います。つまり倍率や上乗せ額は会ごとに決めるもので、以下の数字はすべて計算の例です。
3. 方式①:倍率で割る
倍率方式は、人数を「重み」に置き換えて、会計を重みの合計で割ります。この「上司1.5倍なら1.5人分として数える」という考え方は、割り勘ツールを運営するクリズムの解説記事で整理されていた手順を使っています。倍率は部長2.0、課長1.5、一般1.0、新人0.5としました。
| 手順 | 計算 |
|---|---|
| ① 重みの合計を出す | 2.0×1人 + 1.5×2人 + 1.0×5人 + 0.5×2人 = 11 |
| ② 倍率1.0あたりの額を出す | 50,000円 ÷ 11 = 4,545.45…円 |
| ③ 役割ごとにかける | 部長 9,091円/課長 6,818円/一般 4,545円/新人 2,273円(円未満は四捨五入) |
この方式の強みは、倍率さえ決めれば金額が自動で決まることです。逆に弱いのは、割り切れない金額が出ることです。部長の9,091円を、その場で集金するのは現実的ではないので、後ろの章で扱う端数の処理が必須になります。この計算は分数のまま検算して、手計算と一致することを確かめてあります(2026年10月23日時点)。
4. 方式②:固定額を足し引きする
固定額方式は、一般の人を基準にして、役割ごとの上乗せ額と割引額を先に決めます。部長は一般より3,000円多く、課長は1,500円多く、新人は2,000円少なくしました。
基準額の出し方は、上乗せ・割引の合計を会計から引いて、10人で割るだけです。上乗せの合計は 3,000円+1,500円×2人−2,000円×2人=2,000円なので、基準額は (50,000円−2,000円)÷10=4,800円になります。
| 役割 | 一般との差 | 1人の金額 |
|---|---|---|
| 部長 | +3,000円 | 7,800円 |
| 課長 | +1,500円 | 6,300円 |
| 一般 | ±0円 | 4,800円 |
| 新人 | −2,000円 | 2,800円 |
この方式は「部長は3,000円多い」と差を金額で言えるので、会の前に伝えやすいのが利点です。しかも全員が100円単位のきれいな金額になるので、端数も出ません。基準額がきれいに出るのは、会計から上乗せの合計を引いた48,000円が10人で割り切れるためです(2026年10月23日時点の検算)。
5. 方式③:新人だけ固定して、残りを均等に
この方式は、役職の差は付けずに、若手だけを一律の金額に抑えます。新人2人を2,000円に固定すると、残りの8人で割る額は (50,000円−2,000円×2人)÷8人=5,750円です。部長・課長・一般は全員5,750円になります。
計算は3つの中でいちばん簡単です。そのかわり、新人を軽くした分は上の人ではなく、一般の人が持ちます。均等割りの5,000円より、一般の人は750円多く払うことになるので、ここで納得感が割れやすいと感じました。この金額も、2026年10月23日時点で検算した結果です。
6. 3つを並べて見る
並べると、新人の負担は2,000円〜2,800円とほぼ同じ水準でも、その分を誰が持つかが方式ごとに違います。
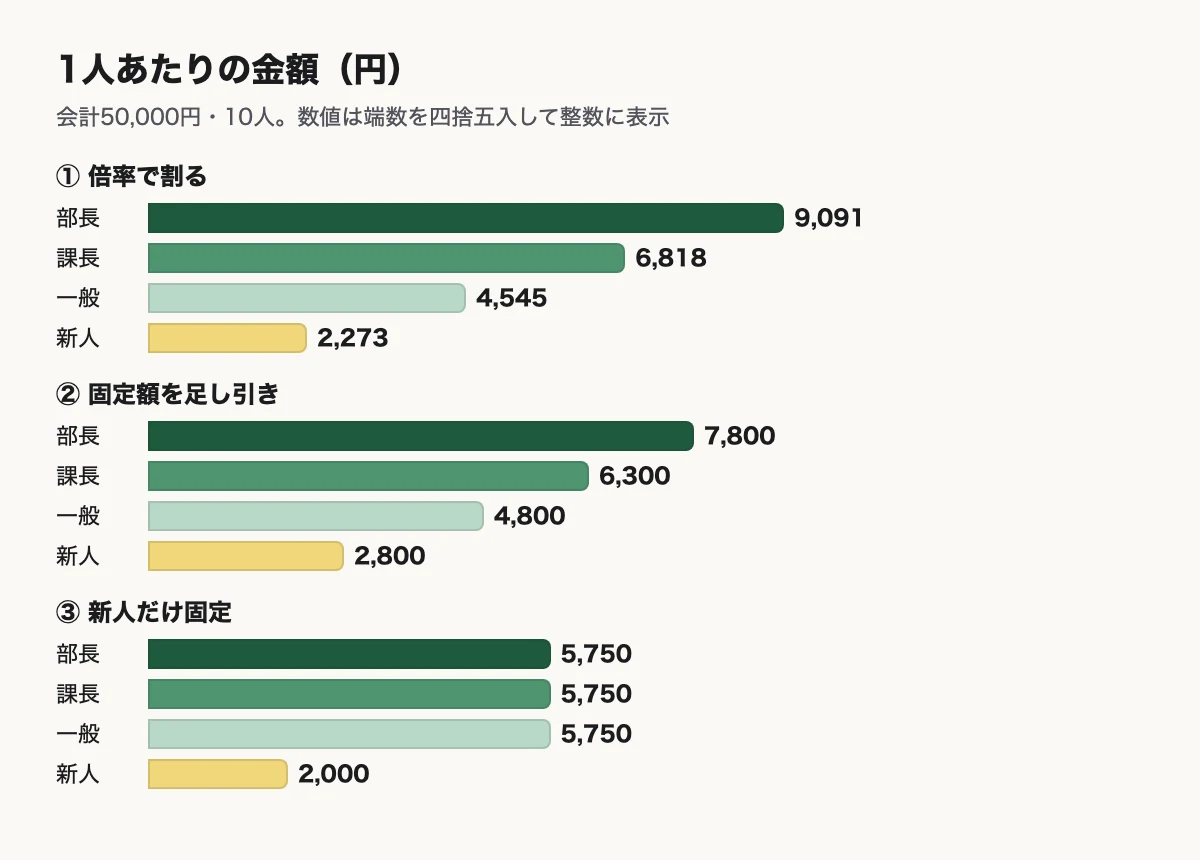
| 役割(人数) | ① 倍率 | ② 固定額 | ③ 新人固定 |
|---|---|---|---|
| 部長(1人) | 9,091 | 7,800 | 5,750 |
| 課長(2人) | 6,818 | 6,300 | 5,750 |
| 一般(5人) | 4,545 | 4,800 | 5,750 |
| 新人(2人) | 2,273 | 2,800 | 2,000 |
| 部長と新人の差 | 6,818 | 5,000 | 3,750 |
表の一番下の行を見ると、部長と新人の差は、倍率方式で6,818円、固定額方式で5,000円、新人だけ固定で3,750円です。同じ「部長は多め、新人は少なめ」でも、実際の差は倍率方式がもっとも大きく、新人だけ固定がもっとも小さくなります。「多め・少なめ」だけの指示で3人の幹事に任せたら、3通りの請求が出る、ということです。
7. 会計が3万円・8万円になったら
方式の違いは、会計が変わったときにはっきり出ます。人数と役割は同じまま、会計だけを30,000円と80,000円にして、部長と新人の差を計算し直しました。
倍率方式の差は会計に比例して、4,091円→6,818円→10,909円と広がります。固定額方式の差は、会計がいくらでも5,000円のままです。新人だけ固定は、1,250円→3,750円→7,500円と、会計が高いほど差が開きます。
固定額方式には、もう一つ注意点があります。会計が30,000円のとき、基準額は (30,000円−2,000円)÷10=2,800円になり、新人は2,800円−2,000円=800円です。固定額の割引が会計に対して大きすぎると、新人がほぼ無料になってしまいます。(計算は2026年10月23日時点で検算済みです。)ここから僕は、会計の見込みに幅がある会は倍率方式、予算が決まっている会は固定額方式が扱いやすいと整理しました。これは計算結果からの整理で、調査で確かめた一般論ではありません。
8. 端数の数百円は誰が持つか
倍率方式は割り切れないので、丸める単位と、ズレを引き受ける人を先に決めておきます。方式①の金額を100円単位に丸めて集めると、集まる合計は会計とズレます。
| 丸め方 | 部長/課長/一般/新人 | 集まる合計 | 会計との差 |
|---|---|---|---|
| 切り上げ | 9,100/6,900/4,600/2,300 | 50,500円 | +500円(余る) |
| 四捨五入 | 9,100/6,800/4,500/2,300 | 49,800円 | −200円(不足) |
| 切り捨て | 9,000/6,800/4,500/2,200 | 49,500円 | −500円(不足) |
切り上げなら500円が余り、切り捨てなら500円が足りません。この差額を、幹事の1人が引き受けて調整すれば、集まる合計が会計とぴったり合います。たとえば幹事が一般の1人なら、切り上げのときは4,100円、四捨五入なら4,700円、切り捨てなら5,000円です(一般のほかの4人は4,600円・4,500円・4,500円)。金額は自作ツールの計算ロジックで検算した結果です(2026年10月23日時点)。幹事だけが数百円軽くなったり重くなったりしますが、事前に「端数は幹事が持ちます」と伝えておけば揉めにくいはずです。
9. 幹事が決める順番
ここまでの計算から、幹事が決める順番は5つに整理できます。先に会計と方式を決めて、金額の話は最後にします。
- 会計の見込みを出す——人数×1人あたりの予算。参考に、忘年会・新年会の想定予算の平均は5,004円です
- 方式を選ぶ——会計が読めないなら倍率、予算が決まっているなら固定額
- 最も軽い人の金額を確認する——固定額の割引で新人が数百円になっていないか
- 丸め単位と、端数を持つ人を決める——100円単位で、幹事が持つのが分かりやすい
- 集金の前に、ルールを全員に見せる——LINEに「部長2.0・課長1.5・一般1.0・新人0.5」と貼っておく
方式①の倍率計算と、幹事が端数を引き受ける調整は、自作の計算ページ「傾斜わりかん」でできます(役割ごとの人数と倍率を入れると1人あたりの金額が出て、結果をLINEに貼れます。登録は不要です)。方式②と方式③は、この記事の式を電卓に入れれば計算できます。
まとめ
傾斜割り勘の差は、方式で決まる。同じ「部長は多め、新人は少なめ」でも、50,000円・10人の例では部長と新人の差が6,818円、5,000円、3,750円と変わりました。
- 倍率——会計に比例して差が広がる。端数が出るので、丸めと幹事の調整が要る
- 固定額の足し引き——差は会計によらず一定。割引が大きいと新人がほぼ無料になる
- 新人だけ固定——計算は簡単だが、軽くした分を一般が持つ
次の1アクションは、次の飲み会の人数と会計の見込みで、方式①と方式②の2通りを実際に計算してみることです。部長と新人の差が自分の職場の感覚に合うほうを選び、金額を全員に見せてから集金してください。
出典
- ホットペッパーグルメ外食総研「今年度の忘年会・新年会(2025年12月~2026年1月)の動向を調査」2025年12月15日(https://www.hotpepper.jp/ggs/research/article/column/20251215 /2026年10月23日に確認)
- クリズム「割り勘の計算方法」(https://curythm.com/blog/warikan-how-to/ /2026年10月23日に確認):重みで数える考え方
- マネーポストWEB「飲み会の支払い 男女で差をつけるのは当然か、古い慣習か」2019年10月22日(https://www.moneypost.jp/594116 /2026年10月23日に確認):傾斜配分の定義
- 本文の金額はすべて筆者の計算(円未満は四捨五入)。倍率・上乗せ額は例であり、相場ではありません
2026年10月24日公開
← 読みもの一覧へ